

近期,多家银行陆续调整人民币存款挂牌利率,中长期限定期存款的下调幅度普遍高于短期限品种,部分机构还同步收紧了大额存单的额度与期限供给。据公开信息,此轮调整延续了此前“期限越长、下调越多”的结构性特征,三年期、五年期定期存款与一年期之间的利差进一步收窄。对普通储户而言,最直观的感受是“锁定长期限”的相对吸引力在下降。
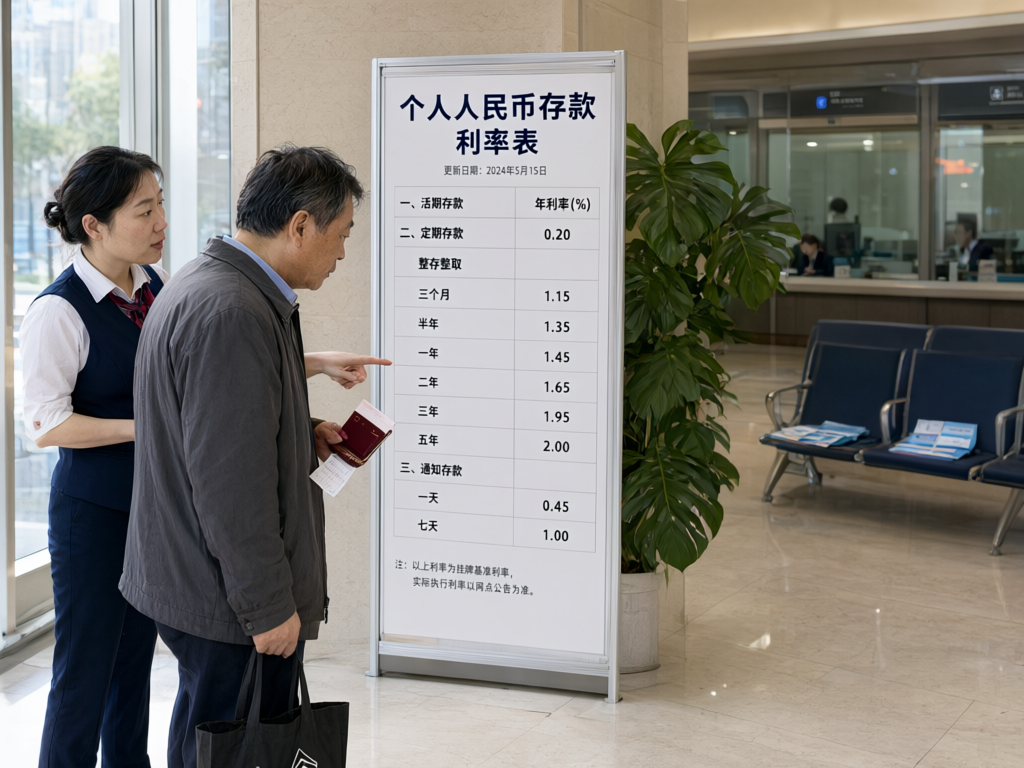
从已披露的信息看,本轮调整并非一次性统一行动,而是分批推进、幅度不一。国有大行与股份制银行先行,部分城商行、农商行随后跟进,下调区间大致在几个基点到二十余个基点之间。更值得关注的是期限结构:三年期、五年期品种的降幅往往高于一年期及以内品种,个别银行甚至出现五年期利率低于三年期的“倒挂”现象。业内人士认为,这反映出银行并不希望以较高成本锁定长期负债,而是主动引导存款向中短期限迁移。
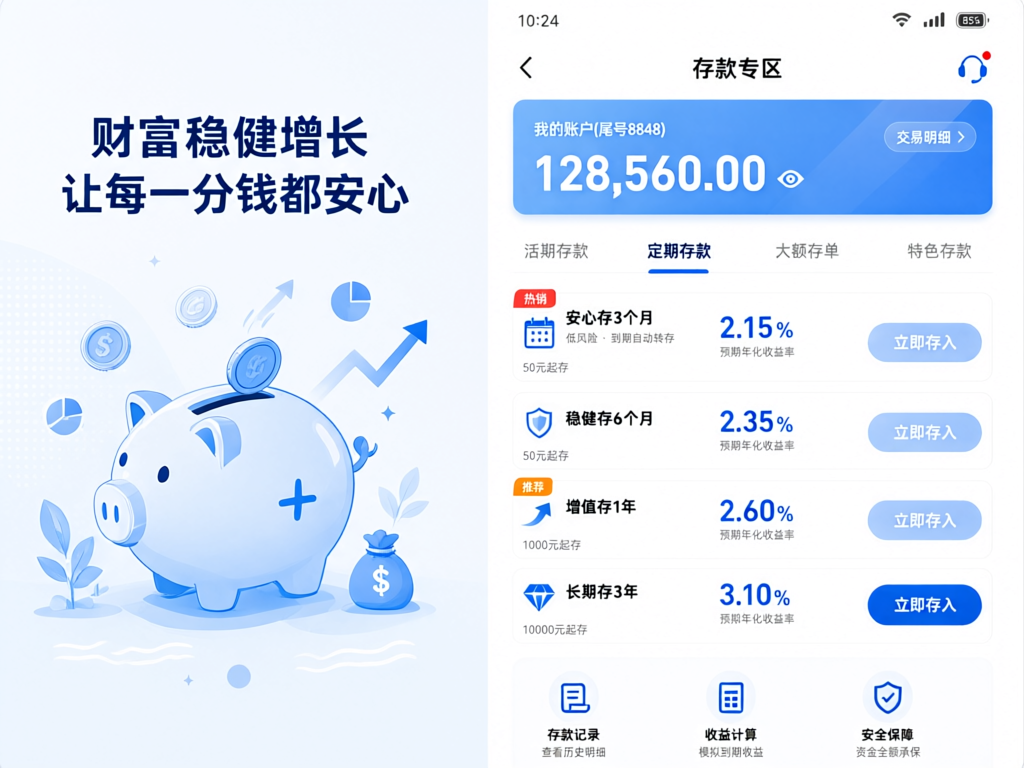
利率结构的变化正在改变居民的储蓄习惯。据公开信息和部分机构调研,储户对三年以上定期存款的认购热情有所降温,一年期以内存款、通知存款、现金管理类理财产品的关注度上升;同时,储蓄国债、中短债基金等低波动品种的咨询量也有所增加。这种“缩短久期、保留弹性”的选择,本质上是在利率下行周期中对流动性与收益的再平衡。需要提醒的是,不同产品的风险收益特征差异明显,过往收益不代表未来表现,居民在做资产配置时应结合自身现金流需求与风险承受能力,不宜简单以“利率高低”作为唯一判断标准。
存款利率调整的背后,是银行负债成本管理的现实压力。在贷款端收益率整体下行的背景下,净息差持续承压,压降高成本长期存款成为稳定息差的可行路径之一。与此同时,部分银行加强了结构性存款、大额存单的额度管控,并通过代销理财、保险等中间业务留住客户资金。对中小银行而言,揽储竞争力相对有限,跟进节奏与幅度需要更精细地权衡——下调过快可能带来存款流失,跟进过慢则成本压力难以缓解。
展望后续,市场普遍预期存款利率仍将随政策利率与市场利率的变化而小幅、渐进调整,“大步快走”式的集中下调概率不高。对居民来说,与其追逐某一时点的高息产品,不如建立分层的资金安排:日常备用金保持高流动性,中期资金可考虑期限匹配的低波动产品,长期资金再根据自身需求配置。对银行来说,如何在压降负债成本与维护客户关系之间取得平衡,将是未来一段时间负债经营的核心课题。
多家银行下调存款利率 中小行净息差承压
近期部分银行调整存款挂牌利率,中小银行负债成本与净息差压力受...(0 )人阅读时间:2026-11-22 19:31:17
现金管理类理财收益走低 银行转向短债产品
近期多家银行及理财公司下调现金管理类产品业绩比较基准,短期限...(0 )人阅读时间:2026-11-22 13:07:21
理财业绩比较基准密集下调,固收+产品接棒
多家理财公司下调旗下产品业绩比较基准,幅度多在几十个基点区间...(0 )人阅读时间:2026-11-22 08:01:49
个人养老金理财产品扩容,长期资金入市提速
多家银行理财公司更新个人养老金产品名单,固收与“固收+”成为...(0 )人阅读时间:2026-11-21 19:32:29 多地中小银行下调存款挂牌利率,中长期品种调整明显。银行压降高...
 存款利率中枢下移,居民资金配置更趋理性。银行理财顺势加码“固...
 多地中小银行下调存款挂牌利率,居民资金在存款、理财与债券基金...

