

近期,多地部分银行对存款挂牌利率作出调整,涉及活期、定期等部分期限。据公开信息,此轮调整多以中小银行为主,下调幅度在数个至数十个基点区间。市场关注点并不只在利率本身,更在于银行负债成本、净息差与居民储蓄行为之间的连锁反应。
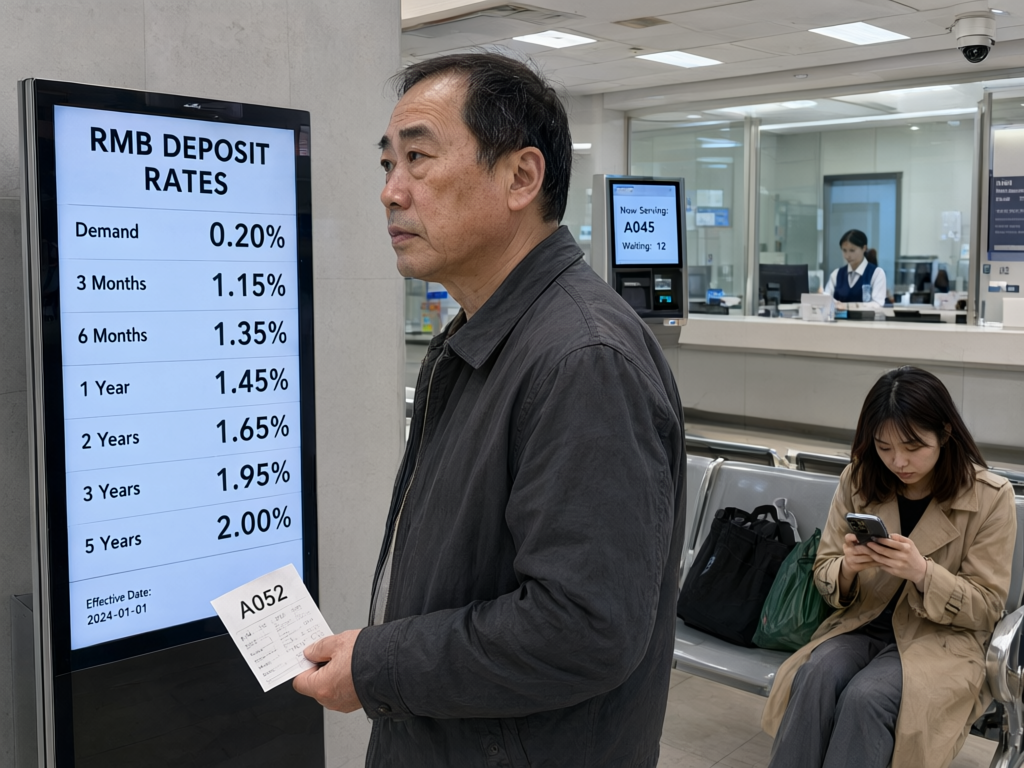
在贷款利率总体下行的背景下,银行资产端收益空间收窄,负债端成本管控的重要性上升。存款是银行较稳定的资金来源,但定期化、长期化趋势会抬高付息成本。部分中小银行客户基础相对集中,揽储压力更大,因而更依赖利率手段调节规模与成本。此轮下调可视为对息差压力的阶段性回应,也有助于避免高成本存款过快累积。
存款利率变化直接影响居民对稳健型产品的比价。近期储蓄仍具吸引力,但部分储户开始关注现金管理类产品、国债、保险等替代选择。需要看到,不同产品在流动性、期限和风险特征上差异明显,收益并非唯一维度。对银行而言,如何在保持客户黏性的同时控制付息成本,是比单纯“降利率”更复杂的经营课题。
中小银行在区域经营、客户关系和响应速度上有优势,但也面临品牌、科技和人才约束。若长期依赖价格竞争,负债成本容易反复。业内观察认为,提升结算、代发、小微服务和财富管理等综合服务能力,才是稳定低成本存款的关键。与此同时,存款竞争秩序和自律机制也在影响各家银行的定价策略。
展望后续,存款利率调整可能仍将呈现区域性、结构性特征,大行与中小行的节奏未必一致。对储户而言,更需结合流动性安排和风险承受能力理性看待收益变化;对银行而言,压降负债成本只是第一步,更重要的仍是提升资产质量与服务效率。市场最终关注的,不是某一次调降,而是银行能否在息差收窄周期中找到可持续的经营平衡。
多家银行下调存款利率 中小行净息差承压
近期部分银行调整存款挂牌利率,中小银行负债成本与净息差压力受...(0 )人阅读时间:2026-11-22 19:31:17
现金管理类理财收益走低 银行转向短债产品
近期多家银行及理财公司下调现金管理类产品业绩比较基准,短期限...(0 )人阅读时间:2026-11-22 13:07:21
理财业绩比较基准密集下调,固收+产品接棒
多家理财公司下调旗下产品业绩比较基准,幅度多在几十个基点区间...(0 )人阅读时间:2026-11-22 08:01:49
个人养老金理财产品扩容,长期资金入市提速
多家银行理财公司更新个人养老金产品名单,固收与“固收+”成为...(0 )人阅读时间:2026-11-21 19:32:29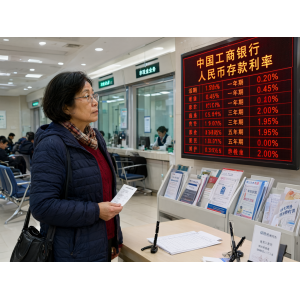 多家银行年内多轮下调存款挂牌利率,部分中长期定存进入"1"字...
 个人养老金制度全面实施后,产品货架持续扩容,竞争重心正从开户...
 存款利率多次调整后,居民储蓄收益预期下移,部分资金向银行理财...

