

近期,多家银行理财公司陆续发布公告,下调旗下部分理财产品的业绩比较基准,涉及现金管理类、短债类以及部分“固收+”品种。据公开信息,单只产品的调整幅度多落在几十个基点的区间内,个别产品按持有期限分档下调。在存款利率与债券收益率中枢整体下移的背景下,这一轮调整并不突然,但它在投资者端引发的讨论,折射出理财市场从“高息记忆”向净值化常态过渡的深层变化。本文仅作行业观察,不构成任何投资建议。
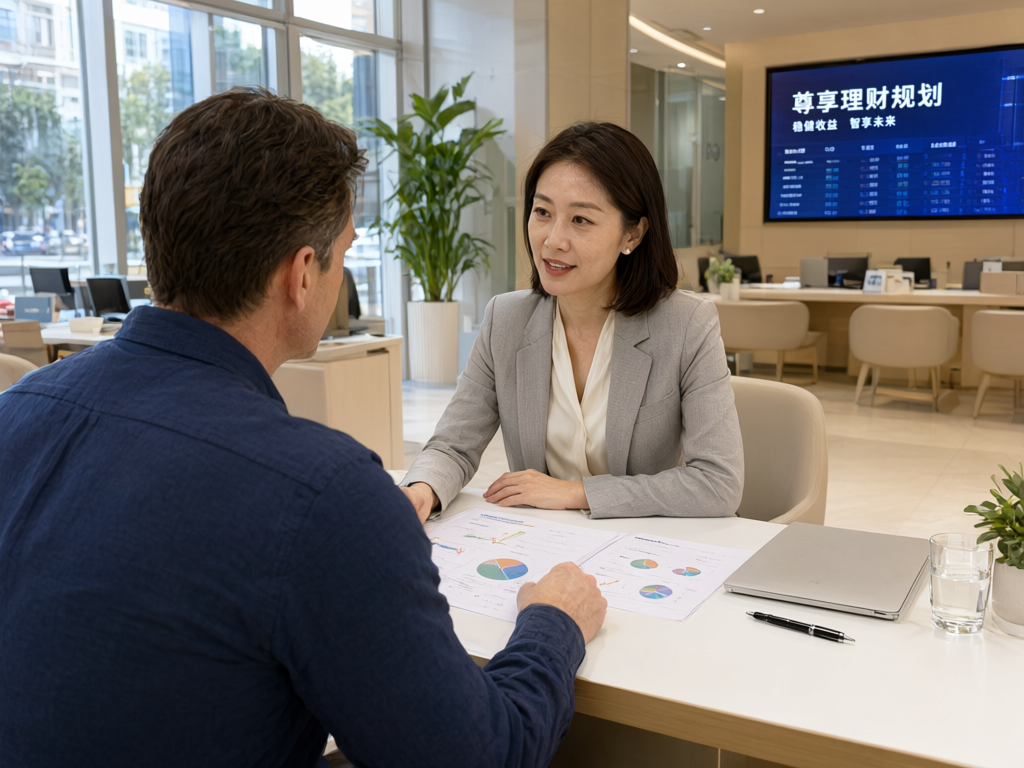
业绩比较基准本质上是管理人对产品未来收益水平的一个参考性描述,而非收益承诺。当底层资产的可预期回报发生变化,基准自然需要同步修正。过去一段时间,债券票息收入整体走低,银行同业存款、协议存款等工具的定价也在回落,理财产品资产端的“收益来源”被压缩,若基准仍停留在原有水平,就容易出现基准与实际净值长期背离的情况。
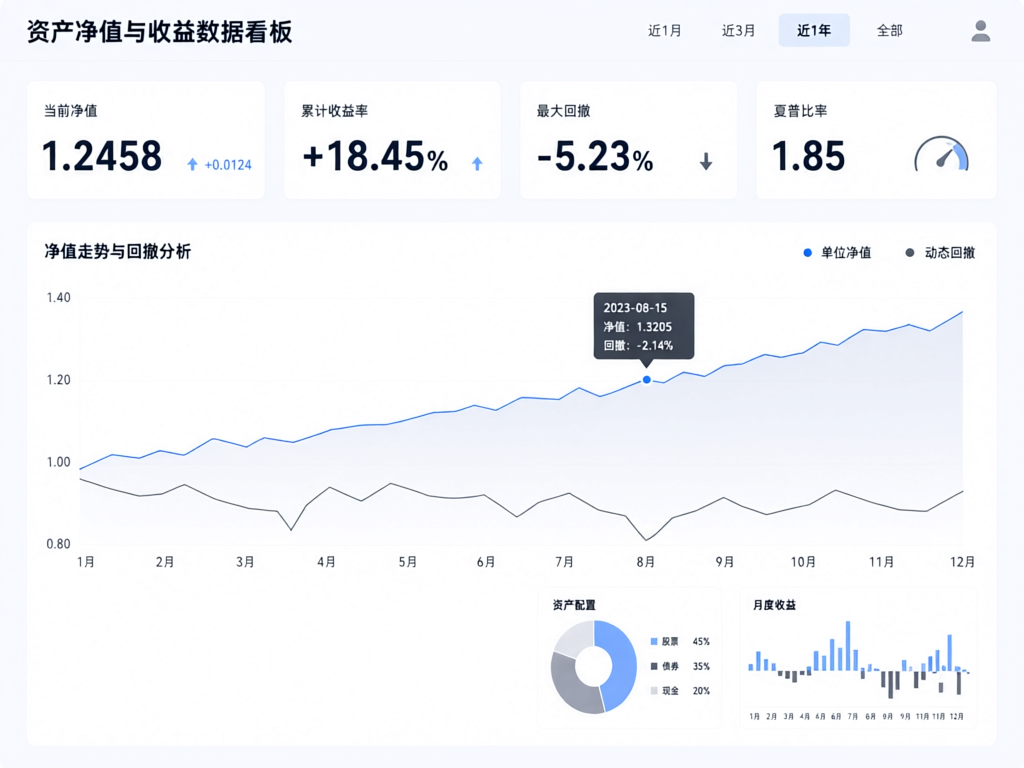
从机构角度看,主动下调基准是一种预期管理。基准定得过高,一旦产品实际年化收益持续低于基准,客户的落差感会被放大,投诉与赎回压力随之而来,反而损耗渠道信任。因此,与其被动等到收益不达标,不如提前把参考线调到与资产端更匹配的位置。这类调整通常会伴随产品说明书、风险揭示书的同步更新,属于净值化框架下的常规动作。
值得注意的是,本轮下调并非“一刀切”。不同期限、不同资产配置结构的产品调整节奏存在差异:以短久期利率债、存单为主要底仓的产品,基准下移相对明显;而含权比例稍高、策略更灵活的产品,基准调整幅度则相对温和,但对应的净值波动也会更大。
与基准下调相伴的,是部分机构在费率端的让利。据公开信息,一些理财公司同步下调了管理费、销售服务费或超额业绩报酬的计提比例,个别产品还设置了阶段性的费率优惠。基准降、费率也降,实质上是机构在收益率下行周期中,试图用更低的持有成本留住客户。
产品结构上,纯固收产品的吸引力边际减弱,“固收+”与多资产策略被更多提及。不过从实际操作看,多数机构对权益仓位的使用仍偏审慎,更多是通过可转债、优先股、量化对冲等工具做小幅增强,而非大幅抬升风险敞口。与此同时,监管对收益展示、业绩排名、历史业绩选用的合规要求持续收紧,“不得承诺收益”“不得片面强调短期业绩”已成为宣传环节的硬约束。
对渠道而言,这意味着销售话术需要重构。过去依赖基准数字做横向比较的做法正在失效,取而代之的是对回撤区间、波动率、持有期胜率等指标的说明。这一转变对投顾能力提出了更高要求,也让信息披露质量成为机构间的隐性竞争点。
对普通投资者来说,最直观的变化是货架上的“数字”变低了。但更值得关注的,是选品逻辑的切换:业绩比较基准不再是筛选产品的唯一标尺,净值曲线的形态、历史最大回撤、修复所需时间,才是判断产品是否与自身风险承受能力匹配的关键。
期限匹配同样重要。在收益率中枢下移的环境里,为了追逐稍高的基准而拉长久期,可能在利率波动时承担额外的净值回撤;而把短期要用的资金大量配置于有封闭期的产品,则可能面临流动性安排上的被动。合理的做法是先明确资金的使用时点,再倒推可接受的产品期限与波动范围。
此外,投资者需要重新理解“净值化”的含义。理财产品不再保本保收益,短期净值出现小幅回撤是正常现象,关键在于产品是否按既定策略运作、信息披露是否及时透明。对于宣传中出现的“稳健”“安心”等表述,应结合风险等级与投资范围综合判断,避免被单一词汇误导。
展望后续,若债券收益率与存款利率中枢继续在低位运行,业绩比较基准的调整大概率仍会延续,且呈现出“小幅、分批、按产品差异化”的特征。费率层面的让利空间则相对有限,长期看难以持续依靠降费来维持竞争力。
更值得观察的是行业逻辑的迁移:从拼规模、拼渠道,转向拼投研、拼风控、拼客户陪伴。谁能在低利率环境中把回撤控制得更平稳、把策略解释得更清楚,谁就更容易在净值化竞争中留住客户。对投资者而言,适应“低基准、看净值”的新常态,或许比纠结于某一个数字的上下更有意义。本文所涉内容仅为宏观与行业层面的公开信息解读,不构成任何投资建议。
多家银行下调存款利率 中小行净息差承压
近期部分银行调整存款挂牌利率,中小银行负债成本与净息差压力受...(0 )人阅读时间:2026-11-22 19:31:17
现金管理类理财收益走低 银行转向短债产品
近期多家银行及理财公司下调现金管理类产品业绩比较基准,短期限...(0 )人阅读时间:2026-11-22 13:07:21
理财业绩比较基准密集下调,固收+产品接棒
多家理财公司下调旗下产品业绩比较基准,幅度多在几十个基点区间...(0 )人阅读时间:2026-11-22 08:01:49
个人养老金理财产品扩容,长期资金入市提速
多家银行理财公司更新个人养老金产品名单,固收与“固收+”成为...(0 )人阅读时间:2026-11-21 19:32:29 据公开信息,银行理财规模近期有所回升,低波动、稳健型产品关注...
 多家银行再度调整存款挂牌利率,部分中长期定存进入1字头。居民...
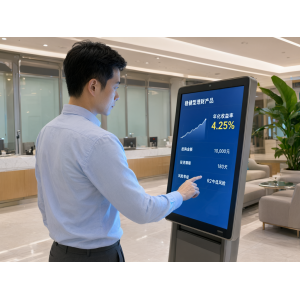 银行理财市场规模今年以来逐步回升,总量在三十万亿元上下波动。...
 存款利率多轮下调背景下,银行理财市场规模阶段性回升,现金管理...

