

近期,多家银行再度调整部分期限存款挂牌利率。据公开信息,本轮调整多集中在三年期、五年期等长期限产品,部分中小银行跟进节奏更快,也有机构通过限额发行大额存单等方式控制高成本负债。存款端收益中枢下移,正在改变居民部门的资产摆布习惯,所谓“存款搬家”从阶段性的市场话题,逐渐演变为一种更日常的理财行为。
对普通储户而言,账其实不难算:当三年期、五年期定存利率与一年期产品的差距收窄到有限区间,锁定资金数年所换来的额外收益,未必能覆盖期间的流动性损失。尤其是在收入预期偏谨慎、家庭应急备用金需求上升的背景下,把大额资金长期“锁死”的意愿明显减弱。于是,一部分到期资金没有选择续存,而是转向期限更灵活、申赎更便利的品种。
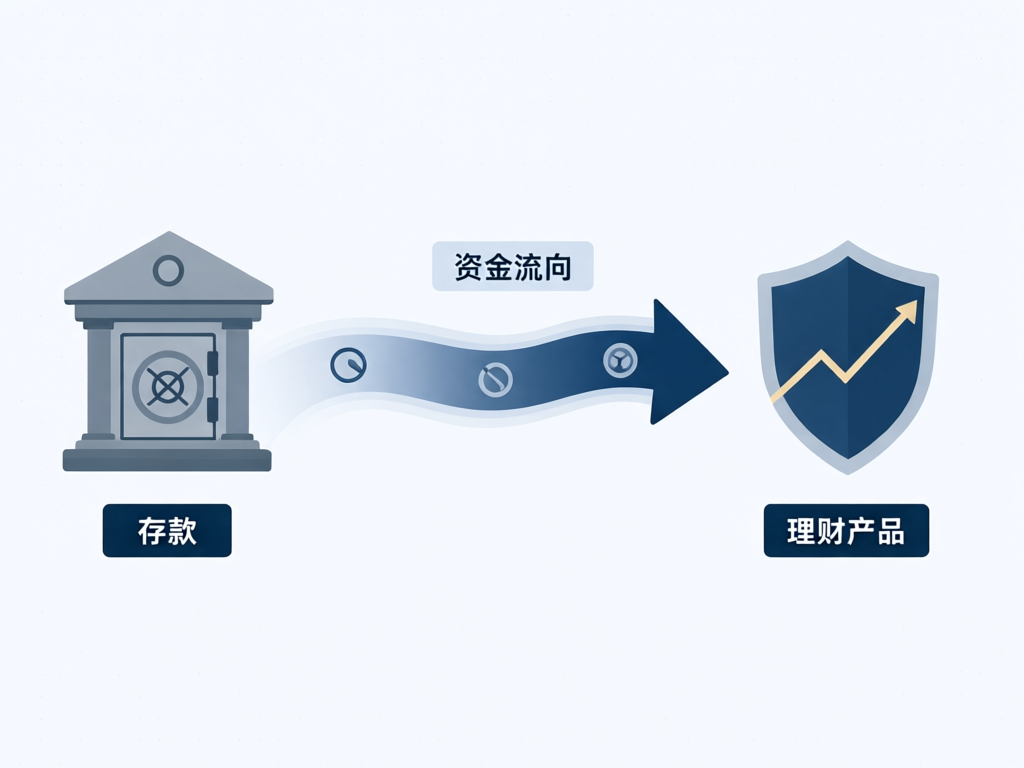
从公开的行业观察看,现金管理类理财、短债基金、同业存单指数产品等成为承接到期存款的主要方向。这类产品的共同特征是久期较短、净值波动相对可控、赎回安排较为灵活,契合了储户“既要一点收益、又要随时能用”的双重诉求。与此同时,储蓄国债、增额终身寿险等带有长期锁定属性的品种,也在分流一部分追求确定性的资金。值得注意的是,不同风险等级产品之间的收益差距并不悬殊,居民在选择时更看重的是流动性与心理安全感,而非单纯追逐收益率。
存款定期化、长期化曾一度推高银行付息成本,在净息差承压的环境下,压降高成本负债成为不少机构的共同选择。可以看到的动作包括:放缓长期限大额存单的发行节奏、对部分产品设置额度门槛、在利率定价上采取“长降短稳”的差异化策略。对中小银行而言,揽储压力与成本控制之间的矛盾更为突出,定价策略也更趋谨慎。对储户来说,这意味着过去那种“比价选高息”的空间正在收窄,需要更多关注产品的提前支取规则、计息方式和实际到手收益。
展望后续,若市场利率中枢仍在低位运行,居民资产配置的多元化趋势大概率会延续,存款在家庭金融资产中的占比或将继续温和回落。但需要提醒的是,理财、债基等产品均不保证本金收益,净值会随市场波动,储户在跨出存款这一步之前,应先明确自身的风险承受能力与资金使用计划,避免为追求小幅收益差异而承担超出预期的波动。本文仅为行业现象观察,不构成任何投资建议。
多家银行下调存款利率 中小行净息差承压
近期部分银行调整存款挂牌利率,中小银行负债成本与净息差压力受...(0 )人阅读时间:2026-11-22 19:31:17
现金管理类理财收益走低 银行转向短债产品
近期多家银行及理财公司下调现金管理类产品业绩比较基准,短期限...(0 )人阅读时间:2026-11-22 13:07:21
理财业绩比较基准密集下调,固收+产品接棒
多家理财公司下调旗下产品业绩比较基准,幅度多在几十个基点区间...(0 )人阅读时间:2026-11-22 08:01:49
个人养老金理财产品扩容,长期资金入市提速
多家银行理财公司更新个人养老金产品名单,固收与“固收+”成为...(0 )人阅读时间:2026-11-21 19:32:29 据公开信息,银行理财规模近期有所回升,低波动、稳健型产品关注...
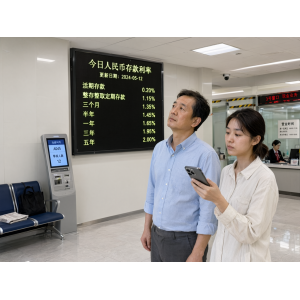 多家银行下调存款挂牌利率,部分中长期定存进入“1字头”区间。...
 多家银行再度调整存款挂牌利率,中长期定存利率进入低位区间,储...

