

据公开信息,近期又有部分中小银行和股份制银行加入下调人民币存款挂牌利率的行列,调整多集中在三年期、五年期等中长期限品种,部分期限的挂牌报价已进入较低区间。对普通家庭而言,这并非一次孤立的报价变动,而是过去两年利率中枢缓慢下移的延续。存款端收益的持续收窄,正把居民部门的资产再配置推到更前台的位置。
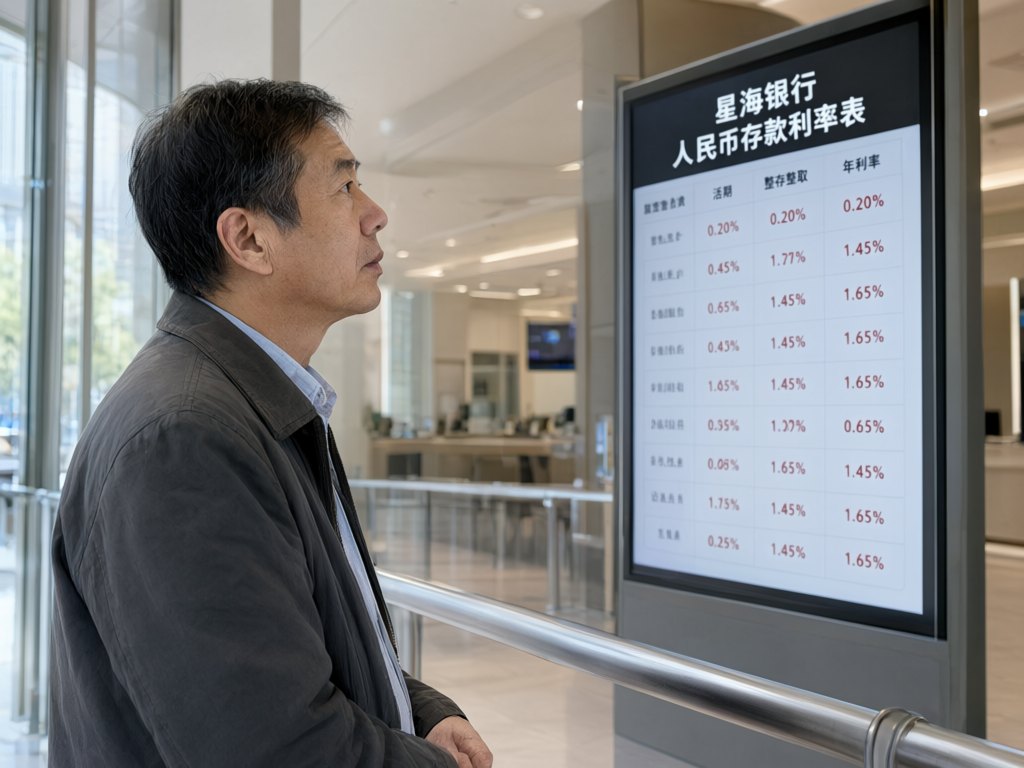
从银行网点和线上渠道反馈看,储户的反应大体呈现三个特征。一是缩短久期,把原本计划锁定三到五年的资金改为一年期或更短,以保留对后续利率变化的再选择权;二是跨机构比价,把资金从报价偏低的机构转移到仍有阶段性优惠的机构,部分中小银行的大额存单额度依旧紧俏;三是结构性分流,将一部分到期资金转向理财、债基、保险等非存款类产品。
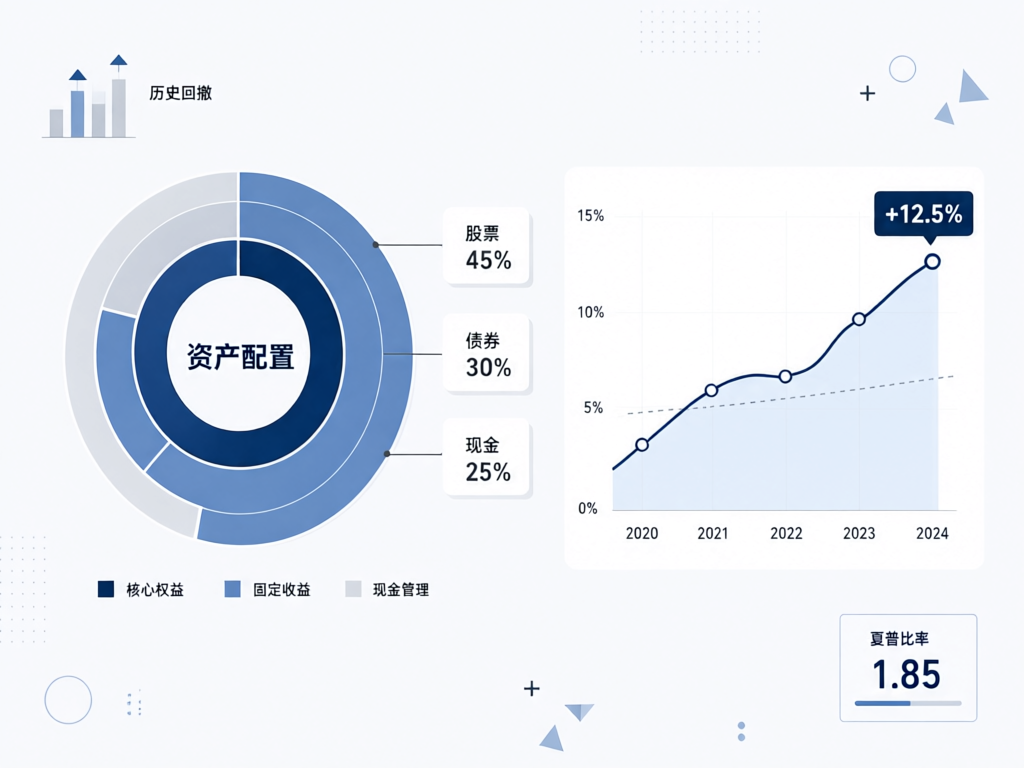
需要说明的是,这种分流更接近“重新排布”而非“存款消失”。居民预防性储蓄动机仍然较强,活期与短期定存依旧是家庭流动性管理的基础层。据公开信息,住户存款总量仍保持在较高水平,变化的更多是增量资金往哪里去,以及存量资金的期限结构怎么摆。换言之,家庭资产负债表并没有剧烈收缩,只是在收益与灵活性之间重新寻找平衡点。
理财市场的回暖比较明显,但结构上并不均衡。卖得较好的,多集中在日开型、最短持有期型以及以高等级信用债、同业存单为底层的低波稳健产品。经历净值化转型后的几轮波动,投资者对回撤的容忍度明显下降,“业绩比较基准高一点”的吸引力,往往不如“净值曲线平一点”。
与此同时,债券市场收益率的下行也在压缩票息空间,新发产品与存续产品的业绩比较基准普遍出现下调。这意味着,投资者若沿用过去两年的收益预期去挑选产品,很容易产生落差。净值型产品不承诺保本,历史业绩也不代表未来表现,这一点在销售环节与投资者教育中仍需反复提示。对于把短期备用金投入含权或长久期产品的做法,更需要保持谨慎。
金价在高位区间反复震荡,却并未削弱居民的购金意愿,只是形式发生了变化:实物金条、积存金、黄金ETF及联接基金各有门槛、手续费与流动性差异,适合的场景并不相同。把黄金简单理解为“稳赚的避风港”并不准确,其价格波动同样显著,短期追高的成本可能被长期持有缓慢消化。
保险端的看点则在产品结构。随着人身险预定利率经历下调,传统型产品的吸引力边际减弱,分红型、万能型等带有浮动收益成分的产品占比上升。这类产品期限长、前期退保成本高,更适合用长期不动的资金去配置,前提是家庭的应急储备与中期现金流已经安排妥当。
往后看,利率中枢的低位运行大概率是一个中期命题,居民资产配置从单一存款向多元产品扩散,也是金融市场深化过程中的自然结果。但多元化不等于复杂化,更不等于追逐短期排名。对家庭而言,更实用的框架是三重匹配:期限匹配,短期要用的钱不放进封闭期长的产品;流动性匹配,留足三到六个月开支的应急资金;风险匹配,看得懂回撤,才谈得上承受回撤。
对金融机构而言,竞争的重心也在迁移——从拼报价、拼业绩比较基准,转向拼产品设计的清晰度、信息披露的透明度与销售适当性的执行力度。谁能把“合适的产品卖给合适的人”做得更扎实,谁更可能在下一阶段的居民财富管理中站稳位置。市场会给出答案,但过程大概率是渐进而非跳跃的。
多家银行下调存款利率 中小行净息差承压
近期部分银行调整存款挂牌利率,中小银行负债成本与净息差压力受...(0 )人阅读时间:2026-11-22 19:31:17
现金管理类理财收益走低 银行转向短债产品
近期多家银行及理财公司下调现金管理类产品业绩比较基准,短期限...(0 )人阅读时间:2026-11-22 13:07:21
理财业绩比较基准密集下调,固收+产品接棒
多家理财公司下调旗下产品业绩比较基准,幅度多在几十个基点区间...(0 )人阅读时间:2026-11-22 08:01:49
个人养老金理财产品扩容,长期资金入市提速
多家银行理财公司更新个人养老金产品名单,固收与“固收+”成为...(0 )人阅读时间:2026-11-21 19:32:29 部分银行再度下调中长期存款挂牌利率,居民资金呈现缩短久期、跨...
 据公开信息,银行理财规模近期有所回升,低波动、稳健型产品关注...
 多家中小银行跟进下调存款挂牌利率,部分期限利率进入“1字头”...
 近期多地银行存款利率再度调整,长期限品种降幅相对明显。本文梳...

